2026年养老金,三件“怪事”正在发生:
同样等通知,有人卡里先多出一百多,有人只多几十块;退休年龄不再是到点必须走,早几年、晚几年居然能商量;人躺在床上不能动了,护理费还能报销一大半。
可具体怎么算、怎么选、报多少,文件里门道不少,网上传的那些说法多半不靠谱。
这三大变化到底落在谁头上?往下看就明白了。
先说最底层的钱。
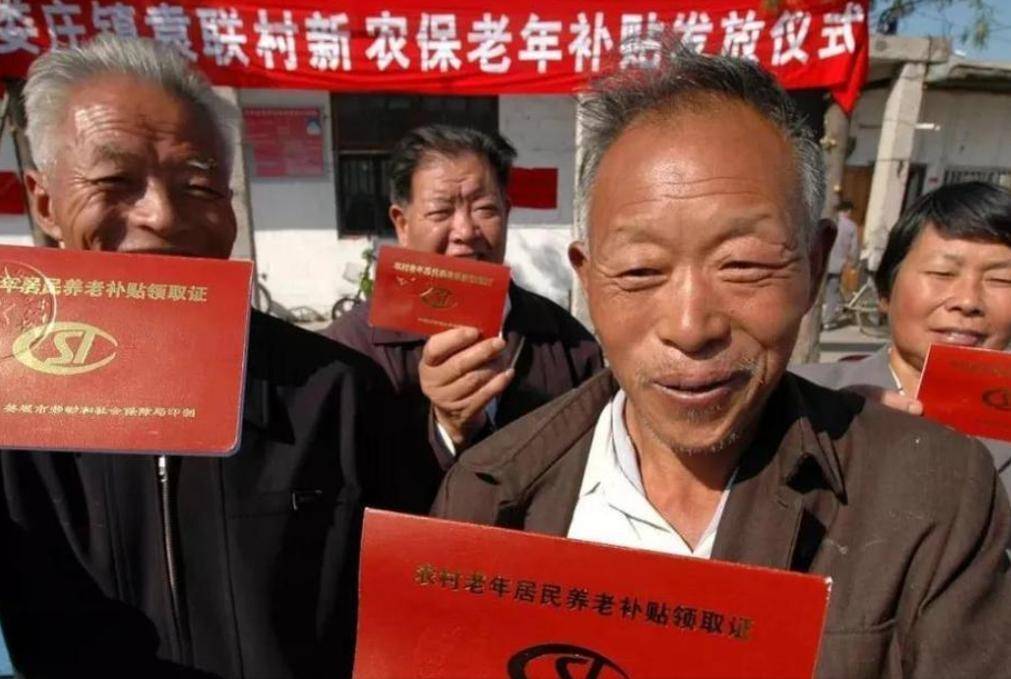
城乡居民基础养老金先迎来新一轮上调,这是国家连续第三年抬高全国最低标准。
全国最低标准从每月143元提到163元,从 2026年1月1日执行,覆盖全国约 1.8亿人,农村老人占七成以上,靠这份钱过日子的人都能受益。
这里要说明白,163 元只是全国保底线,经济好的地方会往上抬。
上海已定到每月 1555 元,北京 998 元,四川 223 元,虽然差距摆在那拉不平,但国家立起这条线,就是给全国老人吃定心丸,不管在哪个城市,这笔钱都不会低过它。
不过我们要清楚,城乡居民养老金和职工养老金是两本账,各自管理,互不占用,农村老人不必担心出岔子。
城乡居民养老金从制度刚建立时的 55 元,到这几年连续三年每年加 20 元,居民养老金稳稳小步上涨。
但需要提醒的是,补发的差额会直接打进社保卡金融账户,没开通金融功能的钱到不了账,家里有老人的记得带上身份证和社保卡去银行激活,这一步不少人忽略了,白等很久才拿到钱。
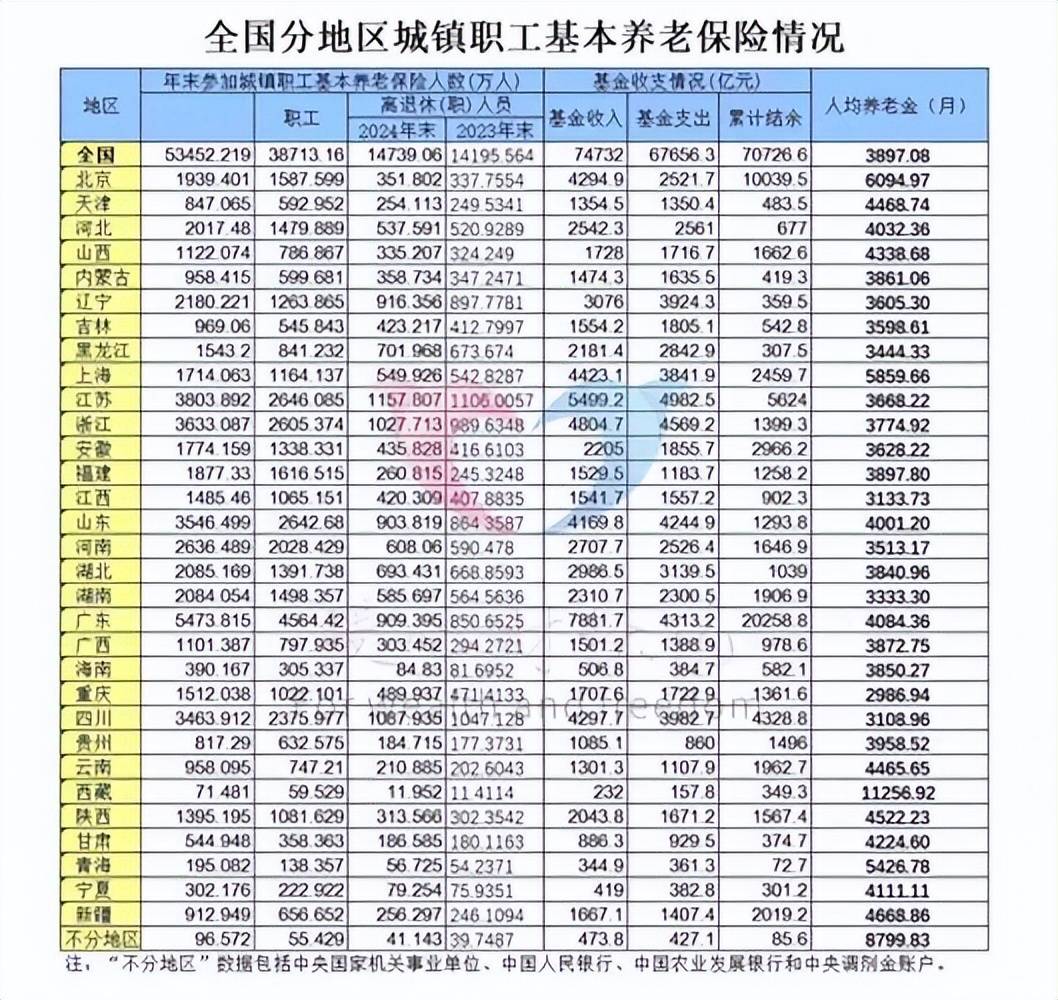
职工养老金的调整思路在 2026 年转向明显,不再一刀切地比例普涨,而是朝着提低控高、长缴多得走,图的是让高收入的少涨点,低收入的多涨点,把差距往回拉。
调整还是老三段,定额、挂钩、倾斜,定额是所有人统一涨钱,多数省份定在 30 元到 55 元,对养老金只有两三千的老人来说,这笔钱占涨幅比重最大,最划算。
挂钩改成算档累退,不再用统一比例,每月 3000 元以下的涨 1.0% 到 1.2%,8000 元以上的压到 0.5%,高收入的被按住,低收入的多分杯羹。
工龄挂钩也改成阶梯计价,15 年内每年每月加 1 元,16 到 25 年加 1.2 元,26 年以上加 1.5 元,年头越长换的钱越多,就是鼓励大家别断缴。
不过,在这里我得说句公道话,这只是在抬高低收入涨幅比例,高基数老人绝对金额依然更多,政策只能放缓差距扩大,抹不平差距。
很多职工掐着 15 年门槛办完退休就不再交钱,可15年只是入场券,一断缴工龄就停那,以后每次上调工龄部分都少算,攒上十年损失可观,只要手头宽裕,能多缴就别急着停。

延迟退休从2025年正式实施,2026年是这套规矩完整跑的第二年,走的是小步调整,不会一步抬高,那些说被迫强制晚退的话,听听就行。
这项改革最要紧的是把选择权交回职工手里,缴费年限够就能提前退休,最多提前3年,但不能低于原法定年龄,男的不能早于60岁,女工人不能早于50岁,女干部不能早于55岁,这条硬杠卡住,就不会乱。
愿意又跟单位商量好的,也能延后退休,最多3年,单位没资格单方逼着推迟,谁拿政策吓唬说必须晚退,都是瞎传。
2026年最低缴费年限还是15年,没变,给临退休的人留足缓冲。往后看,会从 2030 年起每年上调 6 个月,慢慢抬到 20 年,但 2025 到 2029 年退休的人完全不受影响。
提前还是延后,说到底要自己算账,提前退早领几年钱,可缴费短了,账户钱少,头份养老金偏低,以后涨得也少。
延后退能多缴几年,基数更高,只是少领几年,各有划算,没有绝对的好,得结合身体和收入掂量,别跟风。

养老光盯养老金不够,人老了最怕失能,护理费压得全家喘不过气,2026 年长期护理保险从试点推向全国,这是社保第六险,专治护理费太贵这道难题,能给失能家庭松绑。
申请有门槛,得先认定为重度失能,且持续满 6 个月才能申请,评估通过后,目录内护理服务费按比例报销,关键没起付线,不用先垫起步钱。
职工社保的老人约报 70%,居民社保报 50%,但报销只针对目录内护理服务费,床位费、伙食费不报,能报的是上门护理、机构照护这些服务。
除了长护险,全国还统一推开养老服务消费券,中度以上失能老人每月最高抵 800 元,住机构抵 40%,社区居家抵 50%,券不能换现金,但能和长护险叠用,两笔分账核算,不互相挤占,压力再减一截。
眼下先从重度失能做起,以后再铺开,符合条件的老人,家属在线上小程序就能申请,工作人员上门鉴定,不用老人来回跑,这点很贴心。
面对这些新变化,光等政策落地不行,得提前做功课,别被网上的风言风语带跑。
养老金要枯竭、全员强制晚退,这些夸大说法都没影子,养老金有全国统筹调剂,还有国有资本不断补充,长期发放有底气,没必要天天发愁。
要把待遇算明白,就主动查本地人社部门的官方文件,核对缴费年限、视同工龄、计发基数,很多老人退休后才发现待遇算少,一查是早年工龄没核对清楚,办完手续再改就麻烦了,底数要趁早对明白。
社保卡金融账户也得提前激活,补发的钱才到得了账。
最后说句实在话,养老金保的是基础生活,想过得从容,光靠社保这条底线不够,经济扛得住就别早停,多缴几年、档次高一点,才是垫高养老金最稳妥的办法,政策每年都在往好处调,早摸清规则,晚年才不手忙脚乱。